⚠️Disclaimer: This content is provided for informational and educational purposes only and does not replace guidance from a qualified professional regarding the subject matter discussed. Each situation should be analyzed individually, taking into account the applicable laws and regulations in both the United States and Brazil.
⚠️Aviso: Este conteúdo tem caráter exclusivamente informativo e educacional e não substitui a orientação de um profissional qualificado sobre o tema abordado. Cada situação deve ser analisada individualmente, levando em consideração as leis e regulamentações aplicáveis tanto nos Estados Unidos quanto no Brasil.
Calcular com precisão quanto se paga de imposto nos estados unidos é o primeiro passo para quem busca expandir negócios ou investir com segurança jurídica no mercado norte-americano. Longe de possuir uma cobrança única e simplificada, o sistema fiscal do país combina regras progressivas federais, tributos corporativos específicos e legislações estaduais com ampla autonomia de alíquotas.
Se você deseja compreender os conceitos básicos e a mecânica geral da declaração anual para não residentes, confira nosso guia sobre Imposto de Renda nos EUA: Como Funciona para Brasileiros. A seguir, analisamos detalhadamente as faixas de tributação federal, as variações entre estados e as obrigações incidentes sobre pessoas físicas e jurídicas para o planejamento do seu capital.
Sumário
- Imposto de Renda Federal da Pessoa Física: Faixas e Alíquotas Progressivas do IRS
- Tributação Estadual nos EUA: Comparativo entre Estados com e sem State Income Tax
- Quanto se Paga de Imposto nos Estados Unidos sobre Empresas: C-Corp vs LLC
- Alíquota Efetiva vs Marginal e Encargos Adicionais: Self-Employment Tax e Deduções
- Conclusão
- Perguntas Frequentes
Imposto de Renda Federal da Pessoa Física: Faixas e Alíquotas Progressivas do IRS
Compreender o montante devido em solo americano exige analisar a estrutura progressiva administrada pelo Internal Revenue Service (IRS). Em vez de uma taxa única sobre o ganho total, o sistema tributário federal divide o rendimento tributável em intervalos específicos, conhecidos formalmente como Federal Income Tax Brackets. A tributação ocorre de forma marginal, aplicando percentuais crescentes apenas sobre a parcela de renda que ultrapassa cada patamar estipulado pela autoridade fazendária (ano de referência: 2024).
Para calcular a base de cálculo real antes da aplicação dessas porcentagens, o contribuinte deduz valores legais por meio das diretrizes de Standard vs. Itemized Deductions. As alíquotas federais nominais para pessoas físicas são estruturadas em sete níveis progressivos:
- Faixas iniciais (10% e 12%): tributam a primeira parcela da renda anual tributável, incidindo sobre rendimentos de base de trabalhadores e pequenos investidores.
- Faixas intermediárias (22%, 24% e 32%): englobam profissionais liberais, gestores e a maior parte da classe média alta com rendimentos consolidados.
- Faixas de topo (35% e 37%): incidem exclusivamente sobre os montantes anuais mais elevados, representando o teto da tabela progressiva federal.
“Nos Estados Unidos, o sistema é mais racional. A alíquota mais alta é de 37%, mas aplicada somente sobre rendas muito elevadas e após amplas deduções…” — Análise Tributária Comparada, 2023
Existe uma diferença crucial entre a alíquota marginal (o percentual cobrado sobre o último dólar ganho) e a alíquota efetiva (a porcentagem real resultante da média ponderada de todos os intervalos calculados). Por exemplo, um indivíduo enquadrado na faixa de 24% não entrega quase um quarto de toda a sua renda ao governo, pois os primeiros blocos de seu faturamento foram tributados a 10%, 12% e 22%.
Para quem busca estruturação financeira correta e quer entender como economizar tributos de forma legal, dominar a mecânica das deduções e faixas vigentes publicadas anualmente pelo órgão federal é indispensável para evitar recolhimentos indevidos ou passivos fiscais, além de garantir um bom planejamento para quem busca como investir nos Estados Unidos com eficiência.
Tributação Estadual nos EUA: Comparativo entre Estados com e sem State Income Tax
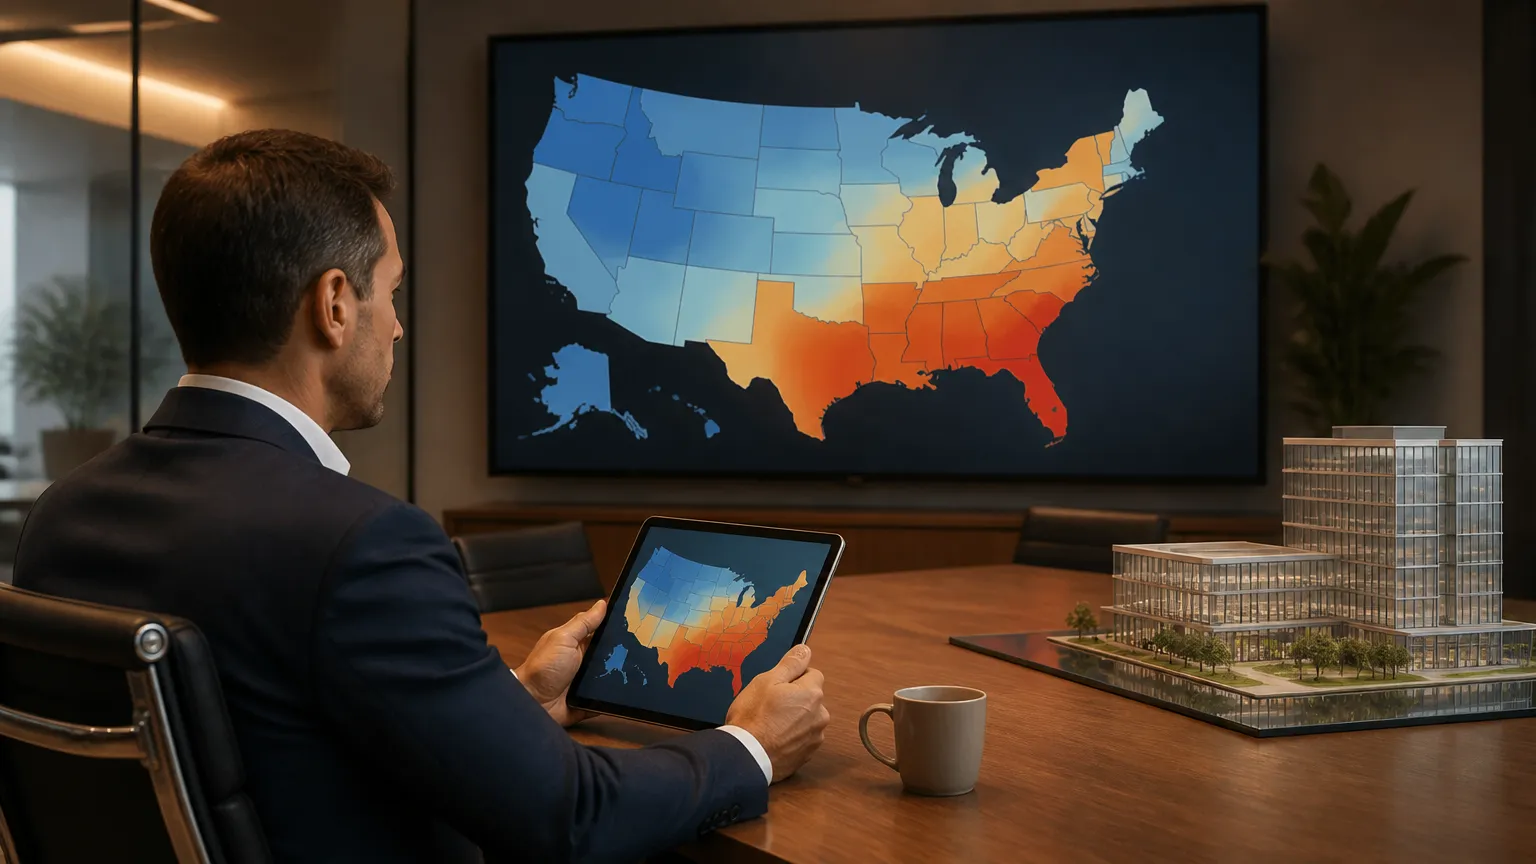
Avaliar a carga fiscal total exige também examinar a autonomia tributária de cada jurisdição. Além da esfera federal governada pelo IRS, cada estado possui regras próprias para o State Income Tax, impactando diretamente os rendimentos de pessoas físicas e jurídicas ao avaliar as melhores cidades para morar nos Estados Unidos.
Para o ano de referência fiscal de 2024, a distribuição tributária estadual se divide em modelos bem definidos:
- Estados sem imposto de renda individual: Jurisdições como Flórida, Texas, Nevada, Washington, Wyoming, Dakota do Sul, Alasca e Tennessee não tributam a renda pessoal ordinária.
- Estados com alíquota fixa (Flat Tax): Regiões como Carolina do Norte, Utah e Arizona aplicam uma porcentagem única sobre qualquer faixa de rendimento.
- Estados com tributação progressiva: Califórnia, Nova York e Nova Jersey adotam alíquotas que aumentam conforme a renda, podendo ultrapassar 13% no topo da tabela.
A escolha da sede societária ou domicílio fiscal afeta diretamente o fluxo de caixa, exigindo atenção às regras para evitar custos desnecessários com bitributação internacional. Uma análise técnica aprofundada evita autuações fiscais e garante maior previsibilidade orçamentária.
| Eixo de Análise | Planejamento com a Empreender na América Academy | Planejamento Autônomo sem Suporte | Método Tradicional Local |
|---|---|---|---|
| Tributação Federal vs. Estadual | Estruturação integrada para mitigar a bitributação em ambas as esferas via Consultoria Estratégica. | Foco isolado na esfera federal, gerando surpresas com tributos estaduais inesperados. | Abordagem restrita às leis do estado de atuação, sem visão holística do negócio. |
| Alíquota Efetiva vs. Alíquota Marginal | Maximização de deduções e créditos aplicáveis com conteúdos da Biblioteca Premium. | Cálculos simplistas baseados apenas na margem nominal, distorcendo o orçamento. | Análise reativa realizada somente no momento da entrega fiscal anual. |
| Estados com ‘No Income Tax’ vs. Alta Carga | Análise comparativa de nexo econômico e domicílio fiscal através dos Cursos Premium. | Mudança de sede física baseada apenas em mitos, arriscando penalidades severas. | Conformidade básica, sem estratégia ativa para redução da carga tributária estadual. |
A definição correta da jurisdição protege o capital operacional e assegura conformidade perante as secretarias de receita estaduais. Essa decisão técnica deve ponderar tanto as alíquotas nominais quanto as regras de nexo físico e econômico de cada atividade.
Quanto se Paga de Imposto nos Estados Unidos sobre Empresas: C-Corp vs LLC
No âmbito corporativo, a despesa tributária depende fundamentalmente da estrutura jurídica adotada. As duas entidades empresariais mais comuns para investidores internacionais possuem tratamentos fiscais totalmente distintos perante as autoridades americanas.
A C-Corporation (Form 1120) está sujeita ao Corporate Income Tax federal com uma alíquota fixa de 21% (ano de referência: 2024), somada aos tributos estaduais incidentes. Por sua vez, essa estrutura enfrenta a incidência sobre lucros quando estes são distribuídos aos acionistas como dividendos. Em contrapartida, a Limited Liability Company (LLC) adota por padrão o modelo de Pass-Through Taxation, transferindo lucros e prejuízos diretamente para as declarações dos sócios.
Para estruturar sua operação com eficiência e conformidade regulatória, especialmente ao preencher documentos como o formulário W-8BEN para não pagar imposto em dobro, considere as seguintes particularidades corporativas:
- Tributação Pass-Through da LLC: Os lucros não sofrem incidência de imposto corporativo federal, fluindo diretamente para as alíquotas individuais dos membros, sujeitando-se eventualmente ao Self-Employment Tax.
- Alíquota Fixa da C-Corp: Permite reter lucros dentro da empresa pagando a taxa corporativa fixa de 21%, sem incidência imediata na pessoa física.
- Impacto Estadual: Empresas em estados como Flórida e Wyoming contam com vantagens fiscais expressivas em comparação a jurisdições com altas taxas estaduais.
Abaixo, comparamos os principais formatos de estruturação fiscal com o suporte educacional e consultivo especializado:
| Eixo de Comparação | C-Corp (Estrutura Tradicional) | LLC (Tributação Pass-Through) | Empreender na América Academy (Consultoria e Cursos) |
|---|---|---|---|
| C-Corp vs. LLC | Taxa fixa de 21% (Form 1120) com retenção e tributação em dividendos | Lucro flui para a pessoa física sem imposto de renda no nível corporativo | Planejamento estratégico personalizado via Consultoria Estratégica e Proteção Patrimonial |
| Tributação Federal vs. Estadual | Soma da taxa federal de 21% com alíquotas estaduais corporativas | Incidência de imposto de renda individual federal e estadual sobre os membros | Capacitação completa em Cursos Premium e Biblioteca Premium sobre jurisdições dos EUA |
| Alíquota Efetiva vs. Marginal | Alíquota fixa nominal corporativa de 21% | Alíquota marginal individual progressiva (10% a 37%) | Simulações analíticas de carga fiscal efetiva para máxima otimização tributária |
Alíquota Efetiva vs Marginal e Encargos Adicionais: Self-Employment Tax e Deduções
Entender a composição real dos tributos americanos exige diferenciar a alíquota marginal da alíquota efetiva. A taxa marginal incide estritamente sobre a última faixa de renda alcançada, enquanto a taxa efetiva representa a porcentagem real do rendimento total recolhida após todos os abatimentos legais.
Para apurar essa base de forma precisa, os contribuintes utilizam categorias centrais de deduções tributárias (ano de referência: 2024):
- Standard Deduction: valor fixo padrão estipulado pelo órgão arrecadador para reduzir a renda tributável sem exigir a comprovação individual de cada despesa diária.
- Itemized Deductions: detalhamento de despesas qualificadas, abrangendo juros de hipotecas imobiliárias, despesas médicas que excedam percentuais regulamentados e impostos locais ou estaduais já recolhidos.
- Qualified Business Income (QBI): dedução especial que possibilita a proprietários de entidades pass-through abater até 20% do lucro operacional líquido na declaração.
Além do imposto de renda progressivo, quem atua de maneira autônoma ou busca serviço de abertura de empresas nos EUA deve cumprir com o Self-Employment Tax. Esse encargo tributário totaliza 15,3%, sendo subdividido em 12,4% destinados à seguridade social (Social Security) e 2,9% aplicados à assistência médica pública (Medicare). Ele viabiliza a aposentadoria nos Estados Unidos sobre os lucros líquidos obtidos pela atividade comercial.
A conformidade regulatória contínua e a estruturação prévia asseguram economia substancial e evitam autuações severas perante as autoridades americanas. A Empreender na América Academy disponibiliza programas avançados por meio de seus Cursos Premium e oferece acompanhamento especializado via Consultoria Estratégica, capacitando empresários internacionais com conhecimentos aprofundados em planejamento fiscal e Proteção Patrimonial corporativa.
Conclusão
Dominar o sistema fiscal americano exige alinhar o estado sede, o modelo societário (LLC ou C-Corp) e as regras federais vigentes. Seja por meio da tributação transparente ou pela alíquota fixa de 21% no âmbito corporativo, a estruturação correta reduz despesas e afasta contingências jurídicas.
A Empreender na América Academy apoia empresários internacionais nessa jornada. Com nossos Cursos Premium, Biblioteca Premium, Consultoria Estratégica e Proteção Patrimonial, você aprende a gerenciar quanto se paga de imposto nos estados unidos de forma segura.
Perguntas Frequentes
Qual é a alíquota do imposto corporativo federal nos Estados Unidos?
Para entidades registradas sob o formato C-Corporation (Form 1120), o Corporate Income Tax cobrado pelo Internal Revenue Service (IRS) possui uma alíquota fixa federal de 21% (ano de referência: 2024). A esse percentual somam-se eventuais alíquotas estaduais de State Income Tax, que variam conforme a jurisdição onde a corporação possui nexo físico ou econômico estabelecido.
Como funciona a tributação de uma LLC americana para investidores estrangeiros?
A Limited Liability Company adota por padrão a sistemática de Pass-Through Taxation. A entidade em si não recolhe imposto de renda corporativo federal direto perante o Internal Revenue Service (IRS); em vez disso, os lucros e prejuízos fluem para os sócios, sendo tributados conforme as faixas progressivas dos Federal Income Tax Brackets (10% a 37%, ano de referência: 2024).
Quais estados não cobram imposto de renda estadual sobre pessoas físicas?
Diversos estados americanos não aplicam State Income Tax sobre rendimentos ordinários de pessoas físicas: Flórida, Texas, Nevada, Washington, Wyoming, Dakota do Sul, Alasca e Tennessee (ano de referência: 2024). Essa ausência de alíquota estadual individual torna essas jurisdições altamente atrativas para o planejamento de residência fiscal e alocação patrimonial internacional.
O que compõe o Self-Employment Tax nos Estados Unidos?
O encargo tributário de Self-Employment Tax totaliza 15,3% sobre os lucros operacionais líquidos de profissionais autônomos ou membros ativos de entidades transparentes (ano de referência: 2024). Essa taxa é composta por 12,4% destinados à previdência oficial (Social Security) até o limite anual regulamentar e 2,9% voltados ao financiamento do sistema de saúde (Medicare).